- Seja bem-vindo
- 12 99784-2270
- contato@qualitycnt.com.br


Planejamento tributário para restaurantes: como reduzir impostos
Restaurantes operam com margens pressionadas por insumos, folha de pagamento, taxas de aplicativos, aluguel, energia, perdas de estoque e mudanças frequentes nos preços de fornecedores. Quando a tributação é tratada apenas como uma guia a pagar no fim do mês, parte relevante do resultado pode desaparecer sem que o gestor consiga identificar exatamente onde está o problema.
A dificuldade aumenta porque nem toda receita de um restaurante recebe necessariamente o mesmo tratamento fiscal. Refeições preparadas, bebidas, produtos revendidos, delivery, vendas por marketplaces, eventos e outras operações podem exigir classificações, documentos e controles diferentes.
Além disso, escolher entre Simples Nacional, Lucro Presumido e Lucro Real apenas pela alíquota nominal tende a produzir decisões incompletas. Faturamento, folha, margem, composição das vendas, compras, créditos tributários, estado de atuação e estrutura societária precisam ser avaliados em conjunto.
Por isso, o planejamento tributário para restaurantes deve funcionar como um processo contínuo de análise. O objetivo não é criar estruturas artificiais para fugir de impostos, mas identificar enquadramentos, segregações, procedimentos e oportunidades permitidas pela legislação que reduzam pagamentos indevidos e melhorem a previsibilidade financeira. Esse cuidado também se relaciona com uma visão mais ampla de gestão, especialmente quando problemas de caixa começam a comprometer a operação, tema abordado no conteúdo sobre sinais financeiros que indicam dificuldades no negócio.
O que é planejamento tributário para restaurantes?
O planejamento tributário para restaurantes é a análise organizada das atividades, receitas, despesas, operações fiscais e regimes de tributação do estabelecimento para identificar a forma legal mais eficiente de recolher impostos.
Na prática, envolve revisar CNAEs, enquadramento no Simples Nacional, Lucro Presumido ou Lucro Real, tributação de alimentos e bebidas, ICMS, folha de pagamento, documentos fiscais, segregação de receitas e mudanças decorrentes da Reforma Tributária.
O melhor planejamento não busca somente pagar menos. Ele procura reduzir riscos, corrigir recolhimentos inadequados e alinhar a tributação à margem real do negócio.
Por que restaurantes exigem uma análise tributária específica?
Um restaurante não deve ser analisado da mesma forma que uma empresa de consultoria ou uma indústria convencional.
Na operação diária, o estabelecimento compra alimentos, bebidas, embalagens, produtos de limpeza, equipamentos e serviços. Depois, transforma parte desses insumos em refeições e comercializa outros itens sem transformação relevante.
Também podem existir diferentes canais de venda:
- consumo no salão;
- retirada no balcão;
- delivery próprio;
- aplicativos de entrega;
- encomendas;
- fornecimento para empresas;
- realização de eventos;
- venda de produtos industrializados;
- comercialização de bebidas.
Cada canal precisa estar corretamente integrado ao sistema fiscal e financeiro.
Um erro de cadastro aparentemente pequeno pode se repetir milhares de vezes. Se uma bebida estiver configurada com tratamento incorreto, por exemplo, a diferença tributária poderá atingir todas as vendas daquele item durante meses.
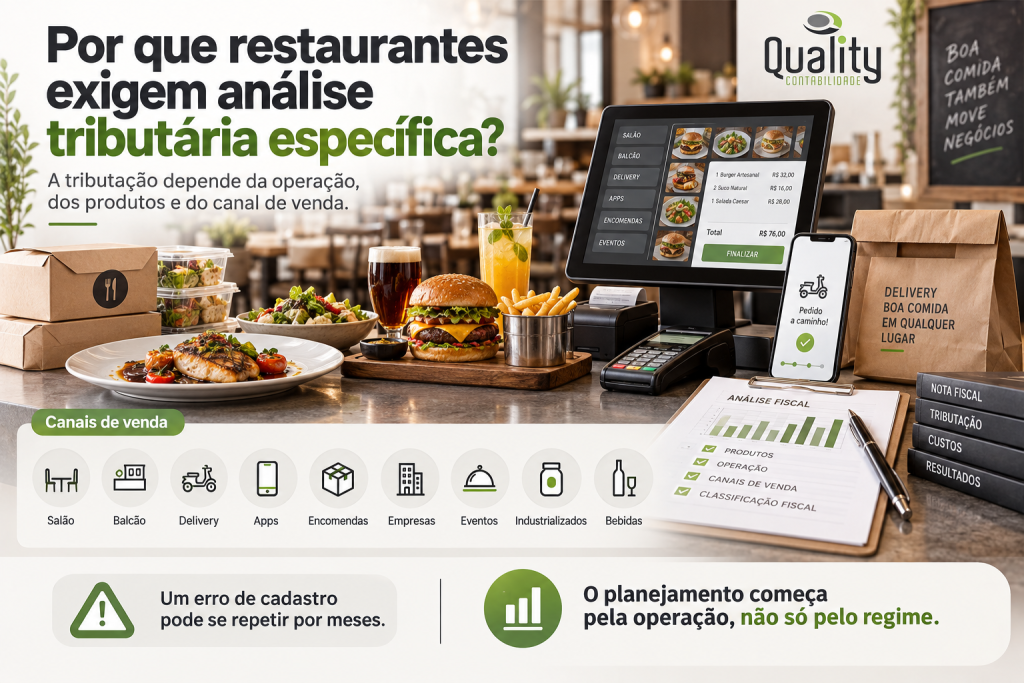
Por isso, o planejamento tributário para bares e restaurantes começa pela compreensão da operação, e não apenas pela escolha do regime.
Quais impostos um restaurante pode pagar?
A carga tributária depende do regime e da natureza das operações, mas pode envolver:
- ICMS;
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- contribuição previdenciária;
- FGTS e encargos relacionados à folha;
- ISS em serviços específicos;
- tributos retidos em determinadas contratações;
- IBS e CBS durante a transição da Reforma Tributária.
No Simples Nacional, diversos tributos são reunidos no DAS, mas isso não significa que todas as obrigações fiscais desapareçam.
O restaurante ainda precisa verificar situações relacionadas a ICMS, substituição tributária, antecipações, documentos fiscais e segregação correta das receitas.
Qual regime tributário costuma ser melhor para restaurantes?
Não existe um regime universalmente mais econômico.
A escolha depende principalmente de:
- faturamento;
- margem de lucro;
- folha de pagamento;
- estrutura de despesas;
- perfil das compras;
- composição entre alimentos e bebidas;
- benefícios estaduais;
- créditos tributários possíveis;
- crescimento projetado.
Simples Nacional
O Simples Nacional costuma ser uma das primeiras alternativas avaliadas por restaurantes de pequeno e médio porte.
O regime oferece recolhimento unificado e uma estrutura administrativa menos complexa. Em 2026, o sublimite utilizado em todos os estados para fins de recolhimento de ICMS e ISS dentro do regime permanece em R$3,6 milhões, conforme as orientações oficiais do Simples Nacional.
Entretanto, permanecer no Simples não garante automaticamente menor carga tributária.
A empresa precisa verificar se as receitas estão sendo corretamente segregadas no PGDAS-D e se existem operações que exigem recolhimentos ou tratamentos específicos.
Em estados com regras próprias para restaurantes, podem existir benefícios ou reduções de base de cálculo que precisam ser analisados separadamente.
Lucro Presumido
No Lucro Presumido, IRPJ e CSLL são calculados utilizando percentuais de presunção definidos pela legislação.
Esse regime pode ser competitivo para restaurantes com boa margem, faturamento mais elevado ou situações em que o Simples perdeu eficiência.
A análise precisa considerar também PIS, Cofins, ICMS, folha e eventuais benefícios fiscais estaduais.
Comparar apenas a soma das alíquotas federais é insuficiente.
Lucro Real
No Lucro Real, o IRPJ e a CSLL são calculados a partir do resultado contábil ajustado.
Esse regime exige controles mais detalhados, mas pode merecer análise quando a operação apresenta:
- margens reduzidas;
- despesas elevadas;
- grande volume de compras;
- períodos de prejuízo;
- expansão acelerada;
- estrutura administrativa mais robusta.
Um restaurante com faturamento elevado e margem pequena pode ter um resultado tributário completamente diferente de outro estabelecimento com receita semelhante e margem alta.
Como funciona o planejamento tributário para restaurantes na prática?
Um trabalho consistente pode ser organizado em sete etapas.
1. Mapear todas as fontes de receita
O primeiro passo é separar o faturamento por natureza.
A análise deve identificar quanto vem de:
- refeições;
- bebidas;
- produtos revendidos;
- delivery;
- marketplaces;
- eventos;
- fornecimento corporativo;
- outras atividades.
Sem essa separação, a empresa não consegue verificar se está aplicando corretamente as regras fiscais.
2. Revisar CNAEs e objeto social
Os CNAEs precisam refletir o que o restaurante realmente faz.
Um estabelecimento que começou apenas com atendimento presencial pode ter criado posteriormente delivery, venda de produtos ou serviços para eventos sem revisar seus cadastros.
Essa inconsistência pode afetar:
- documentos fiscais;
- enquadramento tributário;
- obrigações;
- licenças;
- tratamentos estaduais.
3. Revisar o cadastro de produtos
O cadastro fiscal é uma das áreas de maior risco.
Devem ser conferidos:
- NCM;
- CEST, quando aplicável;
- origem;
- CFOP;
- CST ou CSOSN;
- tratamento tributário;
- tipo de operação;
- unidade de medida.
Alimentos e bebidas não devem ser agrupados indiscriminadamente sob uma única configuração.
4. Comparar os regimes tributários
A simulação precisa utilizar dados reais ou projeções consistentes.
O ideal é comparar pelo menos:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real, quando fizer sentido.
A análise deve ser feita mês a mês e considerar sazonalidade.
Um restaurante que fatura muito mais em dezembro, férias ou eventos específicos pode ter comportamento tributário diferente de uma operação com receita uniforme.
5. Conferir a segregação de receitas
No Simples Nacional, informar todo o faturamento da mesma forma pode resultar em cálculo inadequado.
Produtos sujeitos à substituição tributária, tributação concentrada ou outros tratamentos específicos precisam ser identificados corretamente antes da apuração.
O mesmo cuidado vale para a análise das receitas de refeições, bebidas e produtos revendidos, principalmente quando a legislação estadual estabelece regras próprias.
6. Integrar fiscal, estoque e financeiro
O planejamento não funciona se os dados do restaurante estiverem separados.
O sistema precisa permitir conciliar:
- compras;
- estoque;
- vendas;
- documentos fiscais;
- cartões;
- Pix;
- aplicativos;
- bancos;
- cancelamentos;
- devoluções.
Quando os valores não fecham, o problema pode estar no cadastro, na emissão fiscal ou no próprio controle operacional. A organização financeira deve acompanhar esse processo, porque falhas de gestão e desorganização financeira podem comprometer a análise dos tributos e da rentabilidade.
7. Revisar o planejamento periodicamente
Planejamento tributário não deve ser feito apenas em dezembro.
Mudanças de faturamento, cardápio, unidade, fornecedores ou legislação podem alterar o resultado.
Uma revisão trimestral ou semestral permite identificar desvios antes que eles se acumulem.
Pontos fiscais que exigem atenção nos restaurantes
Tributação de alimentos preparados
O preparo e fornecimento de alimentos possui regras específicas dentro da legislação tributária.
Os documentos fiscais precisam representar corretamente se a mercadoria foi produzida pelo próprio estabelecimento, revendida ou submetida a outro tratamento. A classificação afeta CFOP, ICMS, escrituração e apuração.
Isso mostra por que copiar configurações fiscais de outro estabelecimento ou utilizar parâmetros genéricos de ERP pode gerar erros.
Bebidas precisam ser analisadas separadamente
Bebidas alcoólicas, refrigerantes e outros produtos podem possuir tratamentos diferentes das refeições preparadas.
Por isso, o cadastro não deve tratar todo o faturamento do restaurante como uma única receita homogênea.
A empresa precisa verificar item por item quando existirem regimes diferenciados, substituição tributária ou outros tratamentos.
Delivery e marketplaces
Receber o valor líquido do aplicativo não significa que aquela quantia representa a receita fiscal do restaurante.
Imagine uma venda de R$ 100 com taxa de R$ 25 da plataforma.
O restaurante pode receber apenas R$ 75 na conta, mas isso não significa automaticamente que sua receita seja apenas esse valor líquido.
Comissões, taxas, publicidade e frete precisam ser contabilizados conforme sua natureza.
O sistema financeiro deve reconciliar:
- pedido;
- nota fiscal;
- valor bruto;
- taxa da plataforma;
- estornos;
- repasse líquido.
Compras sem documento fiscal
Um restaurante trabalha diariamente com grande quantidade de insumos.
Compras sem nota fiscal prejudicam o controle de estoque, dificultam a comprovação dos custos e aumentam a exposição fiscal.
Também podem distorcer a margem dos pratos.
Se o sistema registra uma receita, mas não registra corretamente o custo correspondente, a administração pode acreditar que determinado item é mais rentável do que realmente é.
Folha de pagamento
Restaurantes costumam possuir grande peso de folha na estrutura de custos.
Salários, adicionais, horas extras, trabalho noturno, gorjetas, encargos e benefícios precisam entrar no planejamento financeiro e tributário.
O objetivo não é reduzir artificialmente a folha, mas entender quanto a estrutura de pessoal representa no custo total e como isso interfere na escolha do regime.
Reforma Tributária: o que muda no planejamento dos restaurantes?
A Reforma Tributária do Consumo altera gradualmente a estrutura de tributação brasileira.
A Lei Complementar nº 214/2025 regulamentou IBS, CBS e Imposto Seletivo e integra o conjunto de normas da Reforma Tributária do Consumo disponibilizado pela Receita Federal.
Em 2026 começou a fase inicial de transição e testes do novo sistema. As empresas precisam acompanhar a implementação porque a mudança atinge documentos fiscais, formação de preços, aproveitamento de créditos e relacionamento com fornecedores e compradores.
A Receita Federal mantém um portal oficial dedicado à Reforma Tributária do Consumo, com legislação, orientações e materiais relacionados à implantação de IBS e CBS.
Para restaurantes, isso exige atenção a:
- sistemas de emissão fiscal;
- cadastro de produtos;
- formação de preços;
- créditos tributários;
- contratos com fornecedores;
- escolha do regime;
- fluxo de caixa;
- integração do ERP.
As regras aplicáveis às empresas do Simples Nacional também precisam ser acompanhadas durante a transição, porque a incorporação de IBS e CBS produz efeitos sobre a apuração, documentos e créditos na cadeia.
Comparativo dos principais regimes para restaurantes
| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
| Forma de cálculo | Receita bruta acumulada | Receita com percentuais de presunção | Lucro contábil ajustado |
| Complexidade | Menor | Intermediária | Maior |
| ICMS | Pode integrar o DAS conforme regras aplicáveis | Apuração separada | Apuração separada |
| PIS/Cofins | Integrados ao regime, conforme regras | Geralmente cumulativos | Geralmente não cumulativos |
| Controle contábil | Necessário | Necessário | Essencial para a própria apuração |
| Perfil comum | Pequenos e médios negócios elegíveis | Empresas com margem consistente | Empresas com operações mais complexas ou margem reduzida |
| Principal risco | Segregação inadequada das receitas | Escolher sem analisar margem efetiva | Falhas de controle e escrituração |
| Reforma Tributária | Regras próprias de IBS e CBS | Migração gradual para o novo modelo | Créditos e apuração ganham peso estratégico |
A tabela funciona apenas como ponto de partida. A escolha deve ser feita com base nos dados reais do restaurante.
Principais erros no planejamento tributário para restaurantes
1. Escolher o regime somente pela alíquota inicial
O erro: comparar apenas a primeira faixa do Simples com percentuais do Lucro Presumido.
Impacto: a empresa pode ignorar ICMS, folha, margem, benefícios e crescimento do faturamento.
Como evitar: simule o custo tributário total ao longo do ano.
2. Não separar alimentos e bebidas
O erro: cadastrar tudo sob a mesma regra fiscal.
Impacto: aplicação indevida de benefícios ou tributação incorreta.
Como evitar: revise individualmente os grupos de produtos e seus tratamentos.
3. Ignorar receitas de aplicativos
O erro: contabilizar somente o valor líquido repassado pelo marketplace.
Impacto: divergência entre faturamento, notas fiscais e movimentação financeira.
Como evitar: concilie as vendas pelo valor bruto e registre separadamente taxas e comissões.
4. Manter cadastro fiscal desatualizado
O erro: utilizar NCM, CFOP ou regras antigas por anos sem revisão.
Impacto: erros replicados em centenas ou milhares de vendas.
Como evitar: estabeleça revisões periódicas no ERP e nos cadastros.
5. Misturar dinheiro dos sócios com o caixa do restaurante
O erro: pagar despesas pessoais diretamente pela conta da empresa ou realizar retiradas sem classificação.
Impacto: perda de confiabilidade dos relatórios, dificuldades contábeis e riscos em distribuições de lucros.
Como evitar: defina pró-labore, distribuição de lucros e regras claras para aportes e reembolsos.
6. Procurar planejamento apenas quando surge uma fiscalização
O erro: tratar tributação de forma reativa.
Impacto: pagamentos incorretos podem já ter se acumulado por vários períodos.
Como evitar: inclua a revisão fiscal no calendário de gestão. Os erros de gestão que afetam pequenos e médios negócios também mostram como falhas recorrentes de organização podem comprometer a continuidade da empresa.
Benefícios de um planejamento tributário bem estruturado
Redução de pagamentos indevidos
A principal economia costuma aparecer na correção de enquadramentos, cadastros e segregações inadequadas.
A empresa deixa de recolher valores que não seriam exigidos quando a operação é classificada corretamente.
Maior previsibilidade do caixa
Conhecer os tributos antes do vencimento permite incorporá-los à projeção financeira.
Isso reduz situações em que uma guia elevada compromete compras de estoque, folha ou fornecedores.
Formação de preços mais precisa
Preço de prato não deve ser definido apenas pela multiplicação do custo dos ingredientes.
A margem precisa considerar:
- impostos;
- comissões;
- taxas de cartão;
- perdas;
- mão de obra;
- embalagens;
- custos fixos.
Uma tributação mal calculada pode fazer um prato aparentemente lucrativo gerar margem insuficiente.
Menor exposição a autuações
Cadastros corretos, documentos coerentes e conciliações reduzem diferenças entre as informações disponíveis ao Fisco.
Isso não elimina fiscalizações, mas melhora a capacidade da empresa de demonstrar a origem dos dados apresentados.
Melhor tomada de decisão
Um bom planejamento permite responder perguntas relevantes:
- vale abrir uma nova unidade?
- delivery ainda gera margem?
- determinado produto precisa ser reajustado?
- o regime tributário continua adequado?
- qual canal gera mais lucro líquido?
- o crescimento do faturamento está aumentando ou reduzindo a rentabilidade?
Essas análises também ajudam a evitar decisões tomadas somente pelo saldo bancário. Para ampliar essa visão, a área de conteúdos da Quality de Contabilidade reúne materiais voltados à gestão e às obrigações empresariais.
Perguntas frequentes sobre planejamento tributário para restaurantes
1.Restaurante pode optar pelo Simples Nacional?
Sim, desde que cumpra os requisitos do regime, incluindo limite de receita e demais condições legais. A viabilidade econômica deve ser simulada porque permanecer no Simples nem sempre significa menor tributação.
2.Restaurante paga imposto sobre o delivery?
Sim. As vendas realizadas por delivery fazem parte da operação do estabelecimento. A tributação precisa considerar a receita da venda e o correto registro de taxas, comissões e repasses das plataformas.
3.Bebidas e refeições podem ter tributação diferente?
Podem. O tratamento depende do produto, regime, estado e legislação aplicável. Por isso, alimentos preparados, bebidas e produtos revendidos devem ser analisados separadamente.
4.Qual é o melhor regime tributário para restaurante?
Não existe resposta única. O Simples pode ser eficiente em determinadas faixas, enquanto Lucro Presumido ou Lucro Real podem gerar melhores resultados em outros cenários. Faturamento, margem, folha, compras e ICMS precisam ser simulados.
5.É possível recuperar imposto pago a mais?
Dependendo da origem do pagamento e da legislação aplicável, podem existir mecanismos de restituição ou compensação. Antes de qualquer procedimento, é necessário revisar os períodos, documentos e fundamentos legais.
6.A Reforma Tributária muda o planejamento dos restaurantes?
Sim. IBS e CBS alteram gradualmente a lógica dos tributos sobre consumo, os documentos fiscais, a gestão de créditos e a formação de preços. Empresas do Simples Nacional também precisam acompanhar as regras específicas aplicáveis durante a transição.
O que o restaurante deve revisar para pagar impostos corretamente?
O planejamento tributário para restaurantes precisa combinar tributação e operação.
Não basta escolher o regime e repetir a mesma configuração todos os anos. É necessário acompanhar faturamento, margem, folha, mix de produtos, canais de venda, compras, cadastros e mudanças legislativas.
Os principais pontos de revisão são:
- regime tributário;
- CNAEs;
- cadastro de produtos;
- receitas de refeições e bebidas;
- documentos fiscais;
- ICMS;
- delivery e marketplaces;
- folha de pagamento;
- conciliação financeira;
- Reforma Tributária.
Quando essas informações estão integradas, a empresa consegue comparar cenários antes de tomar decisões.
A economia tributária deixa de depender de soluções pontuais e passa a surgir da combinação entre enquadramento correto, dados confiáveis e acompanhamento contínuo.
Estruture o planejamento tributário do seu restaurante com a Quality de Contabilidade
A Quality de Contabilidade oferece soluções em contabilidade, assessoria fiscal, assessoria de departamento pessoal, assessoria financeira, consultoria contábil e abertura de empresas, integrando áreas que influenciam diretamente a tributação e a gestão dos restaurantes.
Para um estabelecimento do setor de alimentação, essa visão integrada permite avaliar não apenas a guia de impostos, mas também faturamento, custos, folha, documentos fiscais, margens, fluxo de caixa, cadastro das operações e enquadramento tributário.
Se o seu restaurante cresceu, aumentou as vendas por delivery, ampliou o cardápio, passou a trabalhar com novos canais ou não revisa o regime tributário há algum tempo, uma análise baseada nos números reais pode identificar distorções antes que elas comprometam o caixa.
Converse com a equipe da Quality de Contabilidade para avaliar a estrutura fiscal e contábil do restaurante e identificar quais ajustes podem tornar a tributação mais coerente com a operação, o faturamento e os planos de crescimento.


