- Seja bem-vindo
- 12 99784-2270
- contato@qualitycnt.com.br


BPO financeiro em Pindamonhangaba: como funciona e quando contratar
Controlar contas a pagar, acompanhar recebimentos, conferir extratos bancários e entender quanto dinheiro a empresa realmente terá disponível nas próximas semanas parece uma rotina básica. Na prática, é justamente nessa operação diária que muitas empresas começam a perder previsibilidade.
O problema nem sempre está na falta de vendas. Uma empresa pode faturar bem e, mesmo assim, enfrentar atrasos, pagamentos duplicados, inadimplência elevada, falta de capital de giro ou dificuldade para identificar para onde o dinheiro está indo. Quando os registros financeiros dependem de planilhas isoladas, informações enviadas por mensagens e conferências feitas apenas quando surge algum problema, a gestão tende a trabalhar olhando para o passado.
O BPO financeiro em Pindamonhangaba surge como alternativa para empresas que precisam profissionalizar essa rotina sem necessariamente montar um departamento financeiro interno completo. A proposta não é apenas terceirizar tarefas administrativas, mas criar processos, controles e informações capazes de melhorar a gestão do caixa.
Neste artigo, você entenderá quais atividades podem fazer parte do BPO financeiro, como a operação funciona, quais controles devem existir, quando a terceirização faz sentido e quais cuidados precisam ser considerados antes da contratação.
O que é BPO financeiro em Pindamonhangaba?
BPO financeiro em Pindamonhangaba é a terceirização estruturada de atividades da rotina financeira de uma empresa para uma equipe especializada. Dependendo do escopo contratado, o serviço pode envolver contas a pagar e receber, conciliação bancária, cobrança, organização de documentos, fluxo de caixa e relatórios gerenciais.
Diferentemente de uma simples execução de tarefas, um BPO bem estruturado organiza processos, estabelece responsabilidades, cria indicadores e transforma movimentações financeiras em informações úteis para a administração do negócio.
A empresa continua responsável pelas decisões. O prestador executa, acompanha ou organiza atividades previamente definidas, respeitando os limites estabelecidos no contrato, nas permissões de acesso e nas alçadas internas.
O que realmente muda quando a empresa terceiriza o financeiro?
A principal mudança não deveria ser apenas quem lança um pagamento ou confere um extrato. O ganho mais relevante está na transformação de uma rotina informal em um processo financeiro documentado, recorrente e mensurável.
A desorganização financeira entre empreendedores pode comprometer a leitura do caixa e dificultar decisões mesmo quando a empresa apresenta bom volume de vendas.
Em uma operação sem estrutura definida, é comum encontrar situações como:
- boletos espalhados entre e-mail, aplicativos de mensagens e arquivos locais;
- pagamentos realizados sem classificação adequada;
- contas registradas somente depois do vencimento;
- vendas realizadas sem acompanhamento sistemático do recebimento;
- despesas pessoais misturadas às contas da empresa;
- saldo bancário utilizado como sinônimo de dinheiro disponível;
- ausência de projeção financeira;
- relatórios produzidos apenas quando surge uma necessidade específica.
Com o BPO financeiro, essas atividades podem passar a seguir datas, responsáveis, categorias, níveis de aprovação e procedimentos previamente estabelecidos.
Isso permite que o gestor deixe de responder apenas à pergunta “quanto tenho no banco?” e passe a analisar questões mais relevantes para a continuidade do negócio, como:
- quanto a empresa deverá receber nos próximos 30 dias;
- quais compromissos vencerão nesse período;
- quanto existe de inadimplência;
- quais despesas cresceram acima do esperado;
- se haverá necessidade de capital de giro;
- qual é a capacidade financeira para contratar, investir ou distribuir recursos aos sócios.
Essa diferença é relevante porque saldo bancário e disponibilidade financeira não representam necessariamente a mesma coisa. Uma empresa pode possuir R$ 100 mil na conta e ter R$ 130 mil em obrigações programadas para as semanas seguintes.
Sem projeção, o saldo transmite uma segurança que pode não existir. O Sebrae explica o fluxo de caixa justamente como um instrumento para acompanhar entradas, saídas e disponibilidades futuras, permitindo identificar previamente períodos de sobra ou falta de recursos.
Quais atividades podem fazer parte de um BPO financeiro?
O escopo depende da estrutura e das necessidades de cada empresa. O contrato deve especificar claramente o que será executado pelo prestador e quais responsabilidades permanecerão sob controle do cliente.
Contas a pagar
O BPO pode receber documentos, conferir informações, registrar vencimentos, classificar despesas e preparar pagamentos para aprovação.
Uma operação bem controlada normalmente separa preparação e autorização. O prestador pode cadastrar ou programar o pagamento, enquanto um sócio, diretor ou profissional autorizado pela empresa realiza a aprovação bancária.
Essa segregação reduz a concentração de funções e cria uma camada adicional de controle sobre a saída de recursos.
Contas a receber
A gestão de recebimentos envolve mais do que verificar se entrou dinheiro na conta. É necessário acompanhar títulos emitidos, datas de vencimento, pagamentos parciais, atrasos, negociações e diferenças entre valor faturado e efetivamente recebido.
Sem esse controle, a empresa pode apresentar crescimento de faturamento enquanto perde liquidez.
Conciliação bancária
A conciliação compara o que está registrado no sistema financeiro com aquilo que efetivamente ocorreu nas contas bancárias.
Transferências, tarifas, juros, recebimentos, estornos, PIX e pagamentos precisam ser identificados corretamente. O objetivo é responder a uma pergunta simples: o sistema representa fielmente o banco?
Quando não representa, relatórios de caixa, recebíveis e despesas também podem apresentar distorções.
Cobrança e acompanhamento da inadimplência
Dependendo do contrato, o BPO pode identificar títulos vencidos, organizar réguas de cobrança e acompanhar negociações.
O processo pode ser estruturado, por exemplo, da seguinte forma:
- aviso próximo ao vencimento;
- primeiro contato após a identificação do atraso;
- nova tentativa dentro de prazo definido;
- encaminhamento de casos específicos ao responsável da empresa;
- registro do histórico de negociação.
Isso evita que a cobrança dependa exclusivamente da memória ou da iniciativa de uma única pessoa.
Fluxo de caixa
O fluxo de caixa organiza entradas e saídas realizadas e futuras. Mais importante do que registrar o que aconteceu é projetar o que provavelmente acontecerá.
Uma boa projeção permite visualizar antecipadamente semanas com maior pressão financeira e discutir alternativas antes que a falta de recursos afete pagamentos, fornecedores, folha, tributos ou investimentos.
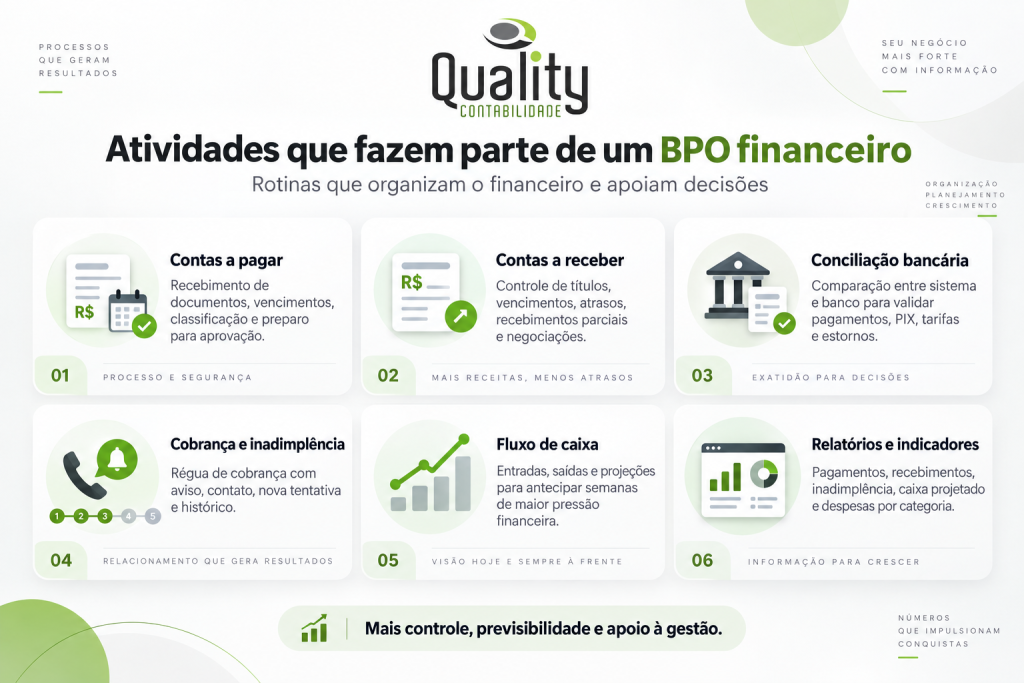
Relatórios e indicadores financeiros
O BPO também pode consolidar informações em relatórios gerenciais, como:
- posição de contas a pagar;
- posição de contas a receber;
- inadimplência;
- fluxo de caixa realizado;
- fluxo de caixa projetado;
- despesas por categoria;
- evolução das receitas;
- necessidade de capital de giro;
- compromissos financeiros futuros.
O relatório precisa apoiar decisões. Uma grande quantidade de gráficos sem conexão com a gestão não torna o financeiro mais eficiente.
Como funciona o BPO financeiro na prática?
A implementação normalmente precisa ocorrer em etapas. Assumir uma operação desorganizada e simplesmente continuar executando os mesmos procedimentos dificilmente gera os benefícios esperados.
Um processo estruturado pode seguir este fluxo:
- Mapeamento da rotina atual: identificação de contas bancárias, formas de recebimento, responsáveis, sistemas, fornecedores, clientes e procedimentos existentes.
- Definição do escopo: delimitação das atividades que serão realizadas pelo BPO e das tarefas que continuarão sob responsabilidade da empresa.
- Padronização dos documentos: definição de como notas fiscais, boletos, contratos, comprovantes e solicitações serão enviados e armazenados.
- Organização do plano financeiro: criação ou revisão das categorias utilizadas para classificar receitas e despesas.
- Definição das alçadas de aprovação: determinação de quem pode solicitar, preparar e autorizar determinadas operações.
- Integração das informações: conexão possível entre bancos, sistema financeiro, ERP, plataforma de cobrança e contabilidade.
- Implantação de rotinas periódicas: estabelecimento de atividades diárias, semanais e mensais.
- Produção de relatórios: consolidação das informações para análise dos gestores.
- Revisão dos indicadores: acompanhamento das variações e ajustes no processo conforme o negócio evolui.
Exemplo de uma rotina semanal
Imagine uma empresa de serviços que recebe pagamentos por PIX, boleto e transferência e possui dezenas de despesas mensais.
Na segunda-feira, o financeiro verifica os recebimentos do fim de semana, atualiza contas vencidas e concilia os bancos.
Ao longo da semana, novos documentos são recebidos, conferidos, classificados e lançados no sistema.
Antes das datas de pagamento definidas pela empresa, o BPO prepara os compromissos e encaminha a relação para aprovação.
No fim da semana, o gestor recebe uma posição contendo saldo, valores a receber, contas futuras, inadimplência e projeção de caixa.
Em vez de procurar informações em várias fontes, a administração passa a trabalhar com uma visão consolidada da operação.
BPO financeiro e contabilidade são a mesma coisa?
Não. Essa distinção evita expectativas incorretas sobre o serviço.
A contabilidade é responsável pela escrituração e por informações patrimoniais, fiscais e econômicas conforme as normas e obrigações aplicáveis à empresa. O BPO financeiro atua principalmente na operação financeira cotidiana.
Na prática, os dois processos precisam estar conectados.
Se o financeiro registra corretamente pagamentos, recebimentos, empréstimos, despesas, investimentos e demais movimentações, a documentação enviada à contabilidade tende a ser mais organizada e rastreável.
A Receita Federal mantém diversos serviços e obrigações destinados às pessoas jurídicas, incluindo escriturações e declarações que dependem, conforme o enquadramento e a situação da empresa, de informações contábeis e fiscais consistentes.
O BPO, entretanto, não deve ser apresentado como substituto automático da escrituração contábil, da apuração tributária ou das responsabilidades técnicas da contabilidade.
Aspectos técnicos e operacionais que precisam ser avaliados
1.Acesso bancário não deve significar liberdade irrestrita
Um dos pontos mais sensíveis do BPO financeiro é a forma de acesso às contas bancárias.
Sempre que os recursos tecnológicos permitirem, devem ser utilizados perfis com permissões compatíveis com cada função. Uma estrutura comum é permitir que o BPO prepare transações enquanto a aprovação final permanece com representantes autorizados da empresa.
Isso estabelece segregação de funções. Quem solicita uma despesa não deveria necessariamente ser a mesma pessoa que aprova, executa e confere a operação.
2.O plano de contas financeiro precisa refletir o negócio
Classificações excessivamente genéricas reduzem o valor dos relatórios.
Imagine que todas as despesas comerciais sejam lançadas apenas como “marketing”. O gestor não conseguirá distinguir investimentos em mídia paga, agência, produção de conteúdo, eventos, ferramentas, comissões e materiais promocionais.
Ao mesmo tempo, criar centenas de categorias torna o lançamento lento e aumenta a possibilidade de classificações inconsistentes.
O nível de detalhamento deve responder às decisões que a administração realmente precisa tomar. Empresas que desejam expandir vendas, por exemplo, precisam relacionar o planejamento financeiro também às decisões comerciais e de aquisição de clientes. Nesse sentido, entender como estruturar processos de marketing e geração de oportunidades ajuda a demonstrar como diferentes áreas da gestão precisam trabalhar com informações integradas.
3.Regime de caixa e regime de competência não devem ser confundidos
No controle financeiro, é comum analisar entradas e saídas conforme o dinheiro efetivamente movimentado.
Na contabilidade, determinadas análises seguem o regime de competência, reconhecendo receitas e despesas no período ao qual pertencem.
Por isso, um relatório financeiro não deve ser interpretado automaticamente como uma demonstração contábil.
Uma empresa pode ter recebido antecipadamente uma venda que será reconhecida contabilmente em outro período ou possuir uma despesa já incorrida que ainda não foi paga.
4.A documentação precisa acompanhar a movimentação
Um lançamento sem documento ou histórico suficiente gera problemas posteriores. A rotina precisa relacionar pagamentos e recebimentos aos documentos disponíveis, como:
- notas fiscais;
- contratos;
- boletos;
- recibos;
- comprovantes;
- pedidos;
- documentos de cobrança.
A organização também facilita o intercâmbio de informações entre o financeiro, a administração da empresa e a contabilidade.
5.Proteção de dados precisa fazer parte do processo
Um BPO pode ter acesso a dados bancários, documentos de funcionários, informações de clientes, fornecedores e responsáveis legais.
A Lei Geral de Proteção de Dados Pessoais estabelece regras para o tratamento de dados pessoais, enquanto a Autoridade Nacional de Proteção de Dados orienta empresas sobre medidas de segurança da informação, inclusive para agentes de tratamento de pequeno porte.
Na contratação, vale avaliar aspectos como controle de acesso, armazenamento de documentos, permissões de usuários, autenticação, confidencialidade, registro das atividades e definição de responsabilidades.
BPO financeiro interno, terceirizado ou rotina informal: quais as diferenças?
| Modelo | Estrutura | Vantagem possível | Ponto de atenção |
| Rotina informal | Sócio ou funcionário acumula tarefas | Baixo custo aparente | Dependência de pessoas e baixa previsibilidade |
| Financeiro interno | Equipe própria dedicada | Proximidade total da operação | Custos de contratação, gestão, treinamento e sistemas |
| BPO financeiro | Processo executado por equipe terceirizada | Especialização e padronização sem montar toda a estrutura interna | Exige escopo, integração, acesso seguro e acompanhamento |
| Modelo híbrido | Equipe interna combinada ao BPO | Distribuição estratégica das atividades | Responsabilidades precisam estar claramente documentadas |
Não existe um modelo universalmente melhor. Uma empresa com grande volume de operações pode justificar um departamento próprio. Outra pode manter um profissional interno responsável pela estratégia enquanto terceiriza conciliação, lançamentos e controle operacional.
A decisão deve considerar complexidade, volume, custo, tecnologia, necessidade de acompanhamento e nível de controle necessário.
Quando contratar BPO financeiro em Pindamonhangaba?
O BPO costuma fazer mais sentido quando a empresa já possui uma movimentação financeira que exige organização, mas ainda não tem estrutura interna compatível com o volume ou a complexidade das operações.
1.O empresário ainda executa grande parte das tarefas financeiras
Quando o proprietário passa horas conferindo PIX, cobrando clientes, procurando boletos e atualizando planilhas, existe um custo que raramente aparece nos relatórios.
O problema não é apenas o tempo gasto. É o tempo que deixa de ser aplicado em vendas, gestão, negociação, desenvolvimento de produtos ou relacionamento com clientes.
2.A empresa não sabe quanto terá disponível no futuro
Ter acesso ao saldo bancário não significa possuir gestão financeira.
Se o empresário não consegue responder aproximadamente quanto terá disponível em 15, 30 ou 60 dias, a empresa possui baixa previsibilidade.
3.Existem atrasos recorrentes
Multas e juros frequentes podem revelar mais do que descuido. Podem indicar uma rotina financeira sem calendário, responsáveis definidos ou processo de conferência.
4.A inadimplência só é percebida muito tarde
Quanto maior o intervalo entre o vencimento e a identificação do atraso, menor tende a ser a capacidade de agir rapidamente sobre os recebíveis.
5.As decisões são tomadas sem números consolidados
Contratar funcionários, assumir financiamentos, aumentar estoques ou investir em uma nova unidade sem projeção financeira pode comprometer o capital de giro.
Problemas financeiros persistentes também podem comprometer a própria continuidade da operação. O conteúdo sobre sinais financeiros que podem indicar dificuldades no negócio reforça a importância de acompanhar o fluxo de caixa antes que os problemas avancem.
Quanto custa um BPO financeiro?
Não existe um valor único porque o preço normalmente depende da complexidade da operação.
Entre os fatores que podem influenciar estão:
- quantidade de contas bancárias;
- volume de pagamentos;
- quantidade de recebimentos;
- número de empresas ou CNPJs envolvidos;
- quantidade de documentos processados;
- necessidade de cobrança;
- sistemas utilizados;
- nível de integração;
- frequência dos relatórios;
- complexidade das aprovações;
- atividades incluídas no contrato.
Avaliar apenas a mensalidade pode levar a uma comparação inadequada.
Duas propostas chamadas “BPO financeiro” podem entregar escopos completamente diferentes. Antes de comparar preços, compare atividades, responsabilidades, periodicidade, controles, indicadores e nível de acompanhamento.
5 erros comuns na terceirização do financeiro
1. Contratar sem definir responsabilidades
O erro: iniciar a terceirização sem determinar quem envia documentos, aprova pagamentos, trata exceções ou acompanha pendências.
Impacto: os problemas continuam ocorrendo mesmo depois da contratação.
Como evitar: formalize o fluxo de trabalho e determine responsáveis antes do início da operação.
2. Dar acesso bancário sem criar alçadas
O erro: concentrar preparação, execução e autorização financeira em uma única pessoa ou usuário.
Impacto: aumento da exposição operacional e dificuldade para controlar responsabilidades.
Como evitar: utilize permissões, limites, usuários separados e aprovação pelos responsáveis da empresa sempre que a estrutura bancária permitir.
3. Não realizar conciliação bancária regularmente
O erro: manter lançamentos no sistema sem compará-los periodicamente ao extrato bancário.
Impacto: relatórios de caixa, contas pagas e recebimentos podem apresentar informações incorretas.
Como evitar: estabeleça frequência de conciliação compatível com o volume da operação.
4. Misturar finanças pessoais e empresariais
O erro: realizar pagamentos pessoais pela conta da empresa sem registro e tratamento adequado.
Impacto: dificuldade para entender o desempenho financeiro e para organizar informações destinadas à contabilidade.
Como evitar: separe contas, estabeleça procedimentos para retiradas dos sócios e registre corretamente as movimentações.
5. Terceirizar tarefas sem utilizar os relatórios
O erro: contratar uma operação organizada, mas continuar tomando decisões apenas com base no saldo bancário.
Impacto: parte significativa do valor gerencial do BPO é desperdiçada.
Como evitar: estabeleça uma rotina de revisão de caixa, recebíveis, despesas e indicadores.
Quais são os benefícios de um BPO financeiro bem estruturado?
A terceirização não corrige sozinha problemas de rentabilidade ou estratégia. O que ela pode fazer é melhorar substancialmente a qualidade das informações utilizadas para administrar esses problemas.
Maior previsibilidade de caixa
Uma projeção atualizada permite visualizar períodos de menor disponibilidade antes que o problema aconteça. Isso cria tempo para negociar recebimentos, reavaliar despesas ou ajustar investimentos.
Redução de falhas operacionais
Processos documentados diminuem a dependência da memória e de controles individuais.
Melhor acompanhamento da inadimplência
Contas a receber atualizadas permitem identificar atrasos com mais rapidez e organizar ações de cobrança.
Informações mais úteis para decisões
Relatórios organizados ajudam o empresário a avaliar custos, investimentos, necessidade de capital de giro e evolução financeira.
Maior integração entre financeiro e contabilidade
Documentos e movimentações mais organizados facilitam o envio das informações necessárias à escrituração e às demais rotinas contábeis.
Mais foco na atividade principal
Para pequenas e médias empresas, montar e administrar uma equipe financeira completa pode consumir recursos e atenção. A terceirização permite que determinadas rotinas sejam executadas por uma estrutura especializada enquanto os gestores permanecem concentrados na condução do negócio.
Quais indicadores acompanhar depois de contratar o BPO?
Terceirizar o financeiro sem medir resultados transforma o serviço em uma simples rotina administrativa.
Alguns indicadores ajudam a avaliar a qualidade da gestão:
Inadimplência: percentual ou volume de valores vencidos ainda não recebidos.
Prazo médio de recebimento: mostra quanto tempo a empresa leva, em média, para transformar vendas a prazo em dinheiro.
Prazo médio de pagamento: indica o intervalo utilizado para quitar obrigações.
Saldo projetado: estima a disponibilidade financeira considerando entradas e saídas futuras.
Despesas fixas: mostra quanto da estrutura financeira está comprometido independentemente do volume de vendas.
Geração de caixa: ajuda a compreender se a operação produz recursos suficientes para sustentar suas necessidades.
Os indicadores escolhidos devem acompanhar as características do negócio. Uma empresa de serviços possui necessidades diferentes de um comércio com estoque ou de uma indústria.
Perguntas frequentes sobre BPO financeiro em Pindamonhangaba
1.BPO financeiro é indicado apenas para empresas grandes?
Não. Pequenas e médias empresas podem utilizar o serviço justamente para estruturar o financeiro sem criar imediatamente um departamento interno completo. O escopo precisa ser compatível com o volume e a complexidade da operação.
2.O BPO financeiro pode fazer pagamentos pela empresa?
Depende do modelo de trabalho e das permissões definidas. Uma prática de controle é separar preparação e aprovação, mantendo a autorização final das movimentações com pessoas designadas pela própria empresa.
3.BPO financeiro substitui o contador?
Não. O BPO atua principalmente na gestão e na operação financeira. Contabilidade, escrituração e apuração tributária possuem funções próprias. A integração entre as duas áreas, contudo, tende a melhorar a qualidade das informações.
4.Qual é a diferença entre BPO financeiro e assessoria financeira?
Os termos podem ser utilizados de maneiras diferentes no mercado. Por isso, mais importante do que o nome comercial é verificar o escopo: contas a pagar, recebíveis, conciliação, cobrança, fluxo de caixa, relatórios e responsabilidades precisam estar descritos na proposta.
5.Toda empresa precisa de BPO financeiro?
Não. Empresas com uma estrutura interna eficiente podem não precisar terceirizar. A contratação tende a fazer mais sentido quando existem falhas de controle, sobrecarga dos gestores, falta de previsibilidade ou custo elevado para estruturar internamente a operação.
6.Como escolher um BPO financeiro em Pindamonhangaba?
Avalie quais atividades serão executadas, como funcionam as aprovações, quais relatórios serão entregues, quais sistemas são utilizados, como ocorre a comunicação com a contabilidade e quais mecanismos existem para controle de acesso e proteção das informações.
O que avaliar antes de decidir pela terceirização financeira
Contratar BPO financeiro em Pindamonhangaba deve ser uma decisão de gestão, e não apenas uma tentativa de retirar tarefas administrativas da mesa do empresário.
O primeiro passo é identificar onde estão as falhas atuais: contas atrasadas, ausência de conciliação, falta de cobrança, mistura entre recursos pessoais e empresariais, inexistência de projeções ou dificuldade para produzir relatórios.
Depois, é necessário definir quais atividades serão terceirizadas e quais decisões continuarão com a empresa.
Um BPO bem estruturado organiza contas a pagar e receber, melhora a conciliação, acompanha o fluxo de caixa e cria informações que ajudam a administração a enxergar o negócio com maior antecedência.
A diferença está justamente aí: o objetivo não é descobrir que faltou dinheiro depois do vencimento das contas. É construir controles capazes de identificar riscos financeiros antes que eles se transformem em problemas maiores.
Profissionalize a gestão financeira da sua empresa
A Quality de Contabilidade oferece BPO Financeiro em Pindamonhangaba para empresas que precisam de controles financeiros mais adequados, processos organizados e informações que auxiliem na identificação de problemas e oportunidades.
O serviço está alinhado a uma atuação que integra gestão financeira, contabilidade, assessoria fiscal, departamento pessoal, abertura de empresas e consultoria contábil, permitindo que o empresário tenha uma visão mais estruturada sobre diferentes áreas do negócio.
Se sua empresa ainda depende de controles fragmentados, possui dificuldade para projetar o caixa ou concentra a rotina financeira nas mãos dos próprios gestores, converse com a equipe da Quality de Contabilidade para avaliar como a terceirização financeira pode ajudar a criar mais organização, previsibilidade e suporte para a tomada de decisão.